シリーズAとは、PMF(プロダクトマーケットフィット)を達成または達成見込みの高いスタートアップが、事業の本格的なスケールアップを目的として行うエクイティファイナンスの投資ラウンドです。
エンジェル・シードラウンドが「仮説検証のための資金」であるのに対し、シリーズAは「証明されたモデルを一気に拡大するための資金」という位置づけです。
当社が運営するSTARTUP LOGの国内資金調達データベース(2019〜2026年・6,700件超)では、シリーズAの調達額は中央値4.0億円、中央50%のレンジで2.5〜7.0億円となっており、VC(ベンチャーキャピタル)や事業会社(CVC)が主な投資家になります。
スタートアップの世界で頻繁に耳にする「投資ラウンド」や「シリーズA」。これらの用語は、企業の成長段階と資金調達の過程を表す重要な概念です。本記事では、これらの概念を詳しく解説し、「投資ラウンドの意味とそれぞれの特徴」に関して特にシリーズAに焦点を当てて説明します。
この記事でわかること
- 投資ラウンド(シード〜レイター)の全体像と各ステージの特徴
- シリーズAの定義・要件・国内調達相場(独自データ6,700件超・2026年最新)
- シリーズAのバリュエーション推計(希薄化率3パターンのマトリクス)
- シリーズAで投資家に評価されるための準備ポイント
- 資金調達が失敗するリスクとその対策
- EXPACTが支援現場で見てきたシリーズA前後のリアル
そもそも投資ラウンドってなに?
投資ラウンドとは、「投資家が企業に対して投資(出資)をする段階」のことを意味します。
これはもともと、投資する側の人間が投資先企業のファイナンスステージを把握しやすいように、アメリカのシリコンバレーを中心に生まれた考え方です。
主な投資ラウンドには以下のようなものがあります。
- エンジェルラウンド:個人投資家による初期投資
- シードラウンド:プロトタイプ開発や市場評価のための初期投資
- シリーズA:本格的な事業拡大のための資金調達
- シリーズB以降:さらなる成長と拡大のための資金調達
各投資ラウンドの特徴と調達相場【STARTUP LOG独自データ】
当社が運営するSTARTUP LOGの国内資金調達データベース(2019〜2026年・調達件数6,700件超)から算出した、ラウンド別の調達額分布です。
| ラウンド | 事業ステージ | 集計件数 | 調達額 中央値 |
中央50%レンジ(Q1〜Q3) |
|---|---|---|---|---|
| プレシード | アイデア〜プロトタイプ | 41件 | 0.33億円 | 0.22〜0.61億円 |
| シード | プロトタイプ〜MVP検証 | 342件 | 1.0億円 | 0.55〜2.0億円 |
| プレシリーズA | PMF目前 | 274件 | 2.0億円 | 1.1〜3.0億円 |
| シリーズA | PMF達成〜スケール | 418件 | 4.0億円 | 2.5〜7.0億円 |
| シリーズB | グロース加速 | 272件 | 10.2億円 | 6.0〜15.8億円 |
| シリーズC | 市場拡大 | 110件 | 17.5億円 | 8.0〜31.7億円 |
| シリーズD | IPO準備・大型化 | 54件 | 24.7億円 | 7.8〜45.2億円 |
※四分位数ベースの集計値であり、業種・地域・市場環境により変動します。参考値としてご活用ください。なお、シリーズE以降は集計件数が少なく案件ごとのばらつきが極端に大きいため、統計値の掲載を控えています。レイターステージでは「ラウンド名」より個社の成長戦略・上場計画が調達規模を規定します。
資金調達の3つの方法
経営者は以下の方法で資金を調達します。
スタートアップが活用できる資金調達手段は、大きく3種類です。
- Debt(デット)金融機関からの融資。返済義務があるが株式を希薄化しない。創業初期や運転資金の補填に有効。
- Equity(エクイティ)株式の割当と引き換えに資金を調達。VCやエンジェル投資家が対象。返済不要だが持株比率が希薄化する。シリーズAはこの方法が中心
- 補助金
国や自治体からの資金支援。返済不要・株式希薄化なし。ただし採択競争があり、使途制限が伴う。デット・エクイティとの組み合わせが効果的。
企業は、事業を維持/拡大する上で“運転資金”が必要になってきます。このため、経営者は“Debt デット(お金を借りて資金を調達する方法)”、“Equity エクイティ(新株の割当と引き換えに資金を調達する方法)”、“補助金(国や自治体などから開発資金等を支援してもらう方法)”などを行うことで資金を調達します。
特にエクイティでの資金調達の場合、ベンチャーキャピタル(VC)やエンジェル投資家などが資金を提供します。投資家は、投資先企業の企業ステージを把握する必要があり、「投資ラウンド」という概念が出てきます。
 例えば、エクイティでの資金調達の場合、ハイリターンを狙う投資会社であるVC(ベンチャーキャピタルやCVC)や、個人投資家であるエンジェル投資家などが資金調達したい企業へ投資する際、投資先企業の企業ステージを把握する必要があります。
ここで、「投資ラウンド」という概念が出てきます。
後ほど説明しますが、投資ラウンドにはエンジェル、シード、シリーズA、B、C...などがあり、これらは企業の成長段階を意味します。
したがって、投資家サイドは投資ラウンドにより投資先企業の成長段階を端的に知ることができるのです。
投資ラウンドの種類と特徴
投資ラウンドの種類には、エンジェル、シード、シリーズA、B、C..などがありますが、それぞれシード、アーリー、ミドル、レイターの4つの事業ステージ内に属するものです。投資ラウンドには、以下のような種類があります。
- エンジェルラウンド
個人投資家(エンジェル投資家)による初期投資 - シードラウンド
プロトタイプ開発や市場評価を行うための初期投資 - シリーズA
一定の顧客基盤があり、事業をスケールアップするための本格的な資金調達 - シリーズB以降
さらに事業を拡大し、成長を加速させるための資金調達
シードラウンドは、スタートアップ企業が最初に受けるベンチャーキャピタルによる投資ラウンドの1つです。この段階では、スタートアップ企業は市場でまだ広く支持されていないことが多く、商品やサービスのプロトタイプが完成し、市場での評価が始まった段階です。
シリーズA ラウンドとは、一定の顧客基盤(PMF)を確立したスタートアップが、事業をスケールアップするために行う最初の本格的なエクイティ資金調達です。
この段階の投資ラウンドは、スタートアップ企業にとって最初の本格的な資金調達であり、投資家が事業の成長性や将来性をトラクションを持って判断する重要な投資フェーズとなります。
シリーズAラウンドの要件としては、PMFを達成していることが一つの目安となっており、PMFが未達の場合はプレシリーズAラウンドやポストシードラウンドという一つ手前の調達ラウンドを実施することとなります。またシリーズA以降でシリーズB未満のラウンドのことをプレシリーズBやシリーズAのエクステンションラウンドなどと呼ぶケースもあります。
そのため、シリーズAラウンドのスタートアップ企業に出資をする投資家は、人材確保や取引先の紹介、プロダクトの共同開発などを通して積極的に投資対象のスタートアップ経営に関与し、その成長を後押ししようとするといった特徴があります。(参考:スタートアップのPre-Money Valuationの 決定に関する展望)
栗島 祐介 氏が投資ラウンドごとの特徴をまとめていらっしゃいますので、是非こちらもご参照ください。
スタートアップの資金調達相場を語る(2017年~2019年版)
起業LOG/資金調達のタイミングと調達額を事例と相場を元に徹底解説!(2021年版)
国内スタートアップの資金調達相場レポート「Japan Startup Deal Terms」2020年夏版をリリースします
これらを一括してまとめたものが以下の図(所説あり、弊社の考えるイメージを視覚化したもの)になります。
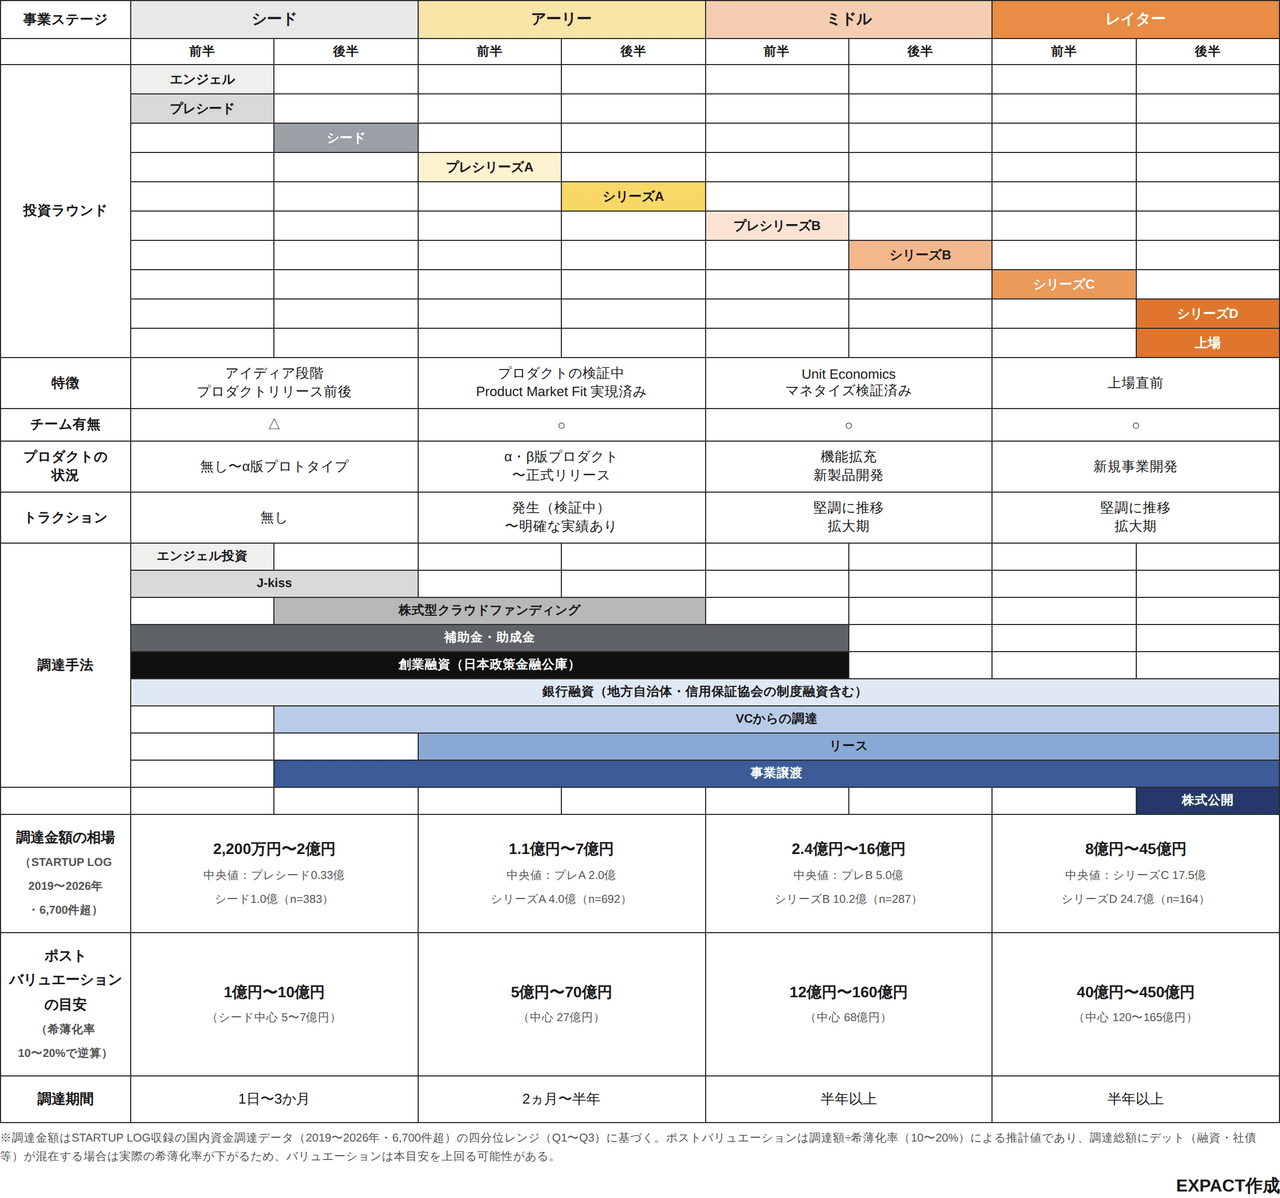
上記の”調達金額の相場”の算出は、2019年~2026年におけるスタートアップ企業の資金調達情報のうち、当社が運営するSTARTUP LOGが取り扱った国内版データをもとに構築した資金調達データベースを参照したものです。
当社運営のSTARTUP LOGが集計した国内6,700件超の調達データによると、シリーズAの調達額中央値は4.0億円(中央50%レンジ:2.5〜7.0億円)です。投資ラウンドの全体像から、シリーズA特有の要件・成功のポイントまでを、支援120社超の実績と独自データをもとに解説します。
シリーズAの年次推移を見ると、調達額の中央値は2021年3.6億円→2022年4.6億円→2024年5.0億円と上昇基調にあった一方、2025〜2026年は3.5〜4.0億円台に落ち着いており、「選別と大型化の二極化」が進んでいることがデータからも読み取れます。実際、2026年のシリーズAは中央値3.45億円に対して上位25%は12億円超と、レンジが大きく開いています。
四分位数(第一四分位数と第三四分位数)を基に数値を算出しております。分析に使用した資金調達データは以下をご参照下さい。
また、バリュエーションに関して不明点がある方は、記事で取り上げていますのでぜひ読んでみてください。
投資ラウンドごとの資金調達方法とその特徴
経営者が資金調達を行うタイミングは、
・プロダクトを開発したい場合(シード期)
・自社製品が市場で顧客を獲得できるかどうか、”仮説検証”を行いたい場合(シード〜プレシリーズA)
・”仮説検証”を終えた自社製品を一気にスケールアップしたい場合(シリーズA以降)
などが挙げられます。
シード期の資金調達方法については、下記の記事で詳しく取り上げていますので、ぜひご覧ください。
シードの資金調達手法 J-KISS (日本版 Keep It Simple Security,コンバーティブルエクイティ)とは?
アーリー期の ”Product Market Fit” とは、自社製品の顧客が明確となり、資本投下した場合に利益が見込める状態です。顧客獲得コスト(CVC)を顧客生涯価値(LTV)が上回っており、”Unit Economics”(一顧客獲得した時に得られる収入が顧客獲得コストを上回っている状態)を達成している(もしくは達成する見込みが限りなく高い)状態がミドル期移行の目安となります。
また、ミドル期の段階では、ビジネスモデルも固まりつつあり、アーリー期の段階よりも事業計画の数値のブレも少なくなってきます。プロダクトの機能も拡充され、アップセルや更なる顧客獲得が投資家より求められます。
最近では、複数のVCや事業会社からの資金調達に加えて、海外VCからの調達も珍しくなくなりました。
大型調達に成功して企業価値が10億ドル(日本円にして約1,100億円)を超える ”ユニコーン企業” も登場しています。
レイタ―期になると、次の段階としてIPO(上場)が選択肢となります。
当然、上場すれば株式市場から資金調達を行える他、国内での認知度向上や従業員のモチベーションアップなどのメリットもあります。
しかしながら、上場するデメリットとして、オーナーの発言権が希薄になることや社会的責任・プレッシャーが大きくなるようなことが挙げられます。
なので、上場するかM&AでEXITするかの判断は、経営者の意向やマーケット環境に応じて投資家との間で決められることになります。
Crunchbaseのデータによると、米国におけるシリーズAへの投資は、2021年後半にピークを迎えて以来、5四半期連続で減少しています。 一方日本は、資金調達総額が年々増加しているものの、スタートアップの資金調達社数は減少していることから、シリーズAのスタートアップの選別がより厳しくなっている可能性があります。
米国は景気後退局面に入っており、日本のスタートアップマーケットも注視が必要です。
シリーズAの要件と評価ポイント
シリーズAラウンドは、スタートアップ企業が初めて本格的な資金調達を行う段階です。この段階では、企業は既に一定数のユーザーや顧客を持ち、プロダクトのローンチを目指します。シリーズAの資金は、追加開発や販路拡大、人材確保などに使われます。
- 一定数のユーザーや顧客基盤がある
- プロダクトマーケットフィット(PMF)を達成している、または達成見込みが高い
- 追加開発や販路拡大、人材確保のための資金が必要
PMF達成が最低条件
シリーズAに挑戦するための最低条件は、PMF(プロダクトマーケットフィット)の達成、またはそれに近い状態であることです。
PMFとは、自社のプロダクトが市場の特定のニーズに合致し、顧客が継続的に価値を感じている状態を指します。具体的には以下の指標が目安となります。
- Unit Economicsの成立:LTV(顧客生涯価値)>CAC(顧客獲得コスト)
- チャーンレートの低下:顧客の解約率が一定水準以下に収まっている
- 有機的な口コミ・紹介:広告なしに顧客が増えている状態
PMFが未達の場合は、プレシリーズAやポストシードラウンドで資金を確保しながら、PMF達成を目指すのが現実的なアプローチです。
シリーズAラウンドの要件としては、Product Market Fit(PMF)を達成していることが目安となります。PMFが未達の場合は、プレシリーズAラウンドやポストシードラウンドで資金調達を行うことが一般的です。
投資家が重視する4つの評価軸
シリーズA投資家が審査で重視する評価軸は以下の通りです。
① トラクション(事業の成長証拠)
MRR・ARR・ユーザー数・リテンション率などの数値で、事業が実際に伸びていることを示す必要があります。感覚値ではなく、データで語れる状態が必須です。
② 市場規模(TAM・SAM・SOM)
投資家は「この市場で大きなリターンが得られるか」を見ます。TAM(総取得可能市場)が数百億〜数千億円規模でないと、VCの投資基準に乗りにくいのが現実です。
③ 経営チームの質
「なぜこのチームがこの課題を解けるのか」という問いへの説得力が重要です。業界経験・技術力・営業力・補完性の高いチーム構成が評価されます。
④ 資本政策の健全性
シード期に株式を出しすぎていると、シリーズA以降の希薄化余地がなくなり、投資家から敬遠されるケースがあります。初期の資本政策設計が重要な理由です。
シリーズAの成功事例
シリーズAラウンドで成功したスタートアップの例として、多くの企業が資金調達に成功しています。これらの成功事例から学ぶことで、自社の資金調達戦略に役立てることができます。これらの事例から類似業種を抽出することで自社のシリーズA調達の参考になると思います。
特に、STARTUP LOGにはシリーズAで資金調達を完了したスタートアップの詳細がまとめられています。以下のリンクからアクセスし、その特徴を読み解き、自社の資金調達戦略に役立ててみてください。
より詳細なデータを希望される方は、initial(スピーダ)のデータも参照可能ですので、お気軽にご相談ください。
EXPACTの支援現場から見たシリーズAのリアル
静岡銀行や監査法人に在籍した経験から感じるのは、「資金調達の成否は書類の前に決まっている」ということです。
EXPACTが支援した300社超の中で、シリーズAに成功したスタートアップに共通するパターンがあります。それは、調達活動を始める6〜12ヶ月前から投資家との関係を作り始めているという点です。VCへの初回アプローチが「初対面+資金調達の相談」というケースは、成功率が著しく低い傾向があります。
あるSaaS系スタートアップでは、シリーズAの1年前からSVSAのイベントを通じてVCとの接点を作り、事業進捗を定期的に共有し続けました。実際のタームシート交渉に入った時点では、すでに信頼関係が構築されており、バリュエーション交渉も比較的スムーズに進みました。
「お金を集めに行く」ではなく「パートナーを選ぶ」という発想の転換が、シリーズAを突破する起業家に共通するマインドセットです。
📋 資金調達戦略を一緒に設計したい方へ EXPACTでは、シリーズAに向けた事業計画・ピッチ資料の設計から、投資家とのマッチング支援まで、資金調達の全フェーズをサポートしています。
▶ 資金調達支援サービスの詳細を見る(/financing/)
シリーズAの失敗事例とリスク
シリーズAの資金調達は、スタートアップの成長にとって重要なステップですが、スタートアップの成功が保証されているものではありません。以下に、シリーズAの失敗事例とリスクについていくつかのポイントを挙げます。
評価額の不一致
投資家とスタートアップ間で企業の評価額(バリュエーション)について合意できない場合、資金調達は失敗に終わる可能性があります。過大評価されたスタートアップは、将来的に期待されるパフォーマンスを達成できないリスクもあります。
プロダクトマーケットフィットの不達成
シリーズAの段階では、スタートアップは既にプロダクトマーケットフィット(PMF)を達成していることが期待されます。PMFが達成できていない場合、投資家は資金調達を見送る可能性があります。
ビジネスモデルの不明確さ
スタートアップが明確なビジネスモデルを持っていない、または収益化の計画が不明確な場合、投資家はリスクが高すぎると判断し、投資を見送ることがあります。
経営陣の問題
投資家は経営陣の経験、能力、コミットメントを重視します。経営陣が不適切な行動をとったり、経験や能力が不足していると判断された場合、資金調達は失敗に終わる可能性があります。
市場環境とタイミング
経済状況や業界のトレンド、競争状況など、スタートアップのコントロール外の要素も資金調達の成功に影響を及ぼします。不適切なタイミングや不利な市場環境は、資金調達の失敗を招く可能性があります。
これらのリスクを理解し、適切な準備と戦略を持つことで、スタートアップはシリーズAの資金調達の成功確率を高めることができます。
最近の傾向
最近の傾向として、米国ではシリーズAへの投資が減少傾向にあります。日本でも、資金調達総額は増加していますが、調達企業数は減少しており、シリーズA スタートアップの選別がより厳しくなっている可能性があります。
シリーズAのバリュエーションはいくらが目安か?【独自推計】
結論:国内シリーズAのポストマネー・バリュエーションは、概ね20〜40億円のレンジと推計されます。
日本のスタートアップ資金調達では、バリュエーション(企業評価額)はプレスリリースでほぼ公表されないため、確定的な統計データは存在しません。そこで、STARTUP LOGの調達額データ(シリーズA 418件)に、実務上一般的な1ラウンドあたりの希薄化率(株式放出比率)10〜20%を適用して逆算した推計値を示します。
ラウンド別バリュエーション推計(ポストマネー)
| ラウンド | 調達額中央値 | 希薄化20% | 希薄化15% | 希薄化10% |
|---|---|---|---|---|
| プレシード | 0.33億円 | 1.6億円 | 2.2億円 | 3.3億円 |
| シード | 1.0億円 | 5.0億円 | 6.7億円 | 10.0億円 |
| プレシリーズA | 2.0億円 | 10.0億円 | 13.3億円 | 20.0億円 |
| シリーズA | 4.0億円 | 20.0億円 | 26.7億円 | 40.0億円 |
| シリーズB | 10.2億円 | 51.0億円 | 68.0億円 | 102.0億円 |
| シリーズC | 17.5億円 | 87.5億円 | 116.7億円 | 175.0億円 |
| シリーズD | 24.7億円 | 123.5億円 | 164.7億円 | 247.0億円 |
※シリーズDは件数が少なく個社差が極めて大きいため、推計値の信頼幅は広めに見る必要があります。またレイターステージでは1ラウンドの希薄化率が10%を下回るケースも多く、実際のバリュエーションは本推計を上回る企業も少なくありません(例:当社データではシリーズDで100億円超の調達も複数記録)。
さらに重要な注意点として、調達総額にはデット(融資・社債等)が含まれるケースがあります。 当社データでは、シリーズAの約14%、シリーズB以降では20〜28%の案件で調達総額にデットが混在しています。デットは株式の希薄化を伴わないため、総額のうちエクイティ部分が小さいほど実際の放出比率は10〜20%の想定より低くなり、逆算されるバリュエーションは本推計より高くなる可能性があります。本推計マトリクスは保守的(低め)な水準と捉えてください。エクイティとデットを戦略的に組み合わせることで、希薄化を抑えながら必要資金を確保する——これ自体がバリュエーションと持株比率を守る資本政策の技術です。
※ポストマネー=調達額÷希薄化率で逆算した推計値です。業種・トラクション・市場環境により大きく変動するため、参考レンジとしてご活用ください。
シリーズA詳細マトリクス(調達額レンジ × 希薄化率)
| 希薄化率 | 調達額Q1(2.5億円) | 中央値(4.0億円) | Q3(7.0億円) |
|---|---|---|---|
| 10%放出 | 25.0億円 | 40.0億円 | 70.0億円 |
| 15%放出 | 16.7億円 | 26.7億円 | 46.7億円 |
| 20%放出 | 12.5億円 | 20.0億円 | 35.0億円 |
この表から読み取るべき4つのポイント
① 同じ調達額でもバリュエーションは2倍変わる 4.0億円を調達する場合、10%の放出で済めばポストマネー40億円、20%放出なら20億円。調達額そのものより「何%出すか」が創業者の持株比率と将来の資本政策を左右します。
② 希薄化率は交渉力の指標 放出比率を抑えられる会社に共通するのは、強いトラクション(数字の成長証拠)、複数投資家の競合状態、そして初期の資本政策に余裕があることです。逆に、シード期に出しすぎた会社はシリーズAで交渉余地を失います。
③ 実務上の中心値は「15%前後・ポストマネー約27億円」 国内シリーズAでは1ラウンド10~20%前後(平均15%前後)の放出が多く、これを当社データの調達額中央値に当てはめると、ポストマネー約27億円・プレマネー約23億円が最も現実的な水準です。ただし、ディープテック・創薬系は上振れ、競争の激しい領域では下振れするため、類似企業のベンチマークが不可欠です。
④ デットの活用が希薄化率を下げ、バリュエーションを守る 当社データではシリーズAの約14%の案件が、調達総額にデット(融資・社債等)を組み込んでいます。同じ「4億円調達」でも、うち1億円をデットで賄えばエクイティ放出は3億円分で済み、希薄化率が下がる分だけ創業者の持株比率とバリュエーションの実質水準は守られます。銀行融資・日本政策金融公庫・補助金を含めた資金調達ミックスの設計は、シリーズA準備の重要な打ち手です。
バリュエーションの算定は、類似企業比較(マルチプル法)・DCF法・希薄化率からの逆算など複数のアプローチを組み合わせ、最終的には投資家との交渉で決まります。自社がどのレンジを狙えるかを客観的に把握したい場合は、資本政策の設計段階からの相談を推奨します。
自社のバリュエーション・資本政策を設計したい方へ EXPACTでは、類似企業データに基づくバリュエーション水準の把握から、希薄化を最小限に抑える資本政策の設計まで、シリーズAに向けた準備を実務レベルで支援します。
資金調達データ
”調達金額の相場”については、2019年~2024年におけるスタートアップの資金調達情報のうち、当社が運営するSTARTUP LOGが取り扱った国内版データがありますので、ぜひ以下をご参照下さい。
シリーズAを突破するために今すべき3つのこと
シリーズAは「PMFを証明し、スケールアップの確度を投資家に示す」フェーズです。当社データでは調達額中央値4.0億円・推計ポストマネー20〜40億円という水準感を踏まえ、準備のポイントを3つに絞ります。
- PMFの定量的な証拠を揃える:LTV/CAC・チャーン率・NPS等を計測し、「数字で語れる状態」にする
- 資本政策とバリュエーションの目線を今すぐ持つ:現在の株主構成と希薄化シミュレーションを確認し、シリーズAで「何%まで出せるか」の上限を設計する
- 投資家との接点を今から作る:調達活動の6〜12ヶ月前から、勉強会・イベント・紹介経由で関係構築を始める
資金調達は「準備8割・実行2割」です。適切なタイミングで適切な投資家と出会うための下地を、今から積み上げましょう。
🚀 シリーズA・資金調達のご相談はEXPACTへ
「次のラウンドに向けて何を準備すればいいか」「投資家にどう見せればいいか」——EXPACTでは、スタートアップの資金調達を戦略設計から実行まで一気通貫で支援します。資金調達支援累計40億円超・支援120社超の実績をもとに、貴社の状況に合った「次の一手」をご提案します。
おわりに
最後までご覧いただきありがとうございました。今回は、投資ラウンドの意味とその種類、特徴などをご紹介しました。
シリーズAは、スタートアップの成長において重要な転換点です。PMFの達成や明確なビジネスモデルの提示が求められ、成功すれば本格的な事業拡大への道が開かれます。一方で、失敗のリスクも存在するため、十分な準備と戦略が必要です。スタートアップ企業は、自社の状況を客観的に分析し、適切なタイミングでシリーズA資金調達に挑戦することが重要です。
EXPACTでは、スタートアップ企業への補助金活用や資金調達を強みとしており、実績・経験も多数ございます。資金調達成功に向けてパートナーを探している、詳しく話を聞きたいという方はぜひお問い合わせください。
シリーズAに関連する検索キーワードシリーズA 意味
よくある質問
Q1. シリーズAとプレシリーズAはどう違いますか?
プレシリーズAは、シードラウンドとシリーズAの間に位置する調達フェーズです。PMFの達成度が十分でないが、次のマイルストーンに向けて資金が必要な段階で活用されます。調達規模は5,000万〜2億円程度が多く、シリーズAほど厳格なPMF要件は求められない場合があります。
Q2. シリーズAの調達額はいくらが目安ですか?
STARTUP LOGの国内データ(シリーズA 418件)では、中央値4.0億円、中央50%レンジで2.5〜7.0億円です。ただし業種による差が大きく、ディープテック・創薬系はレンジが上振れし、SaaS・サービス系は2〜5億円に収まるケースが多い傾向があります。自社と類似する業種・ビジネスモデルの調達事例をベンチマークすることを推奨します。
Q3. シリーズAのバリュエーションはどう決まりますか?
国内ではバリュエーションが公表されないため確定的な相場データはありませんが、当社の調達額データと一般的な希薄化率(10〜20%)からの逆算では、ポストマネー20〜40億円が中心レンジと推計されます。実際の算定は、類似上場企業のマルチプル比較・DCF法・直近ラウンドからの成長率などを組み合わせ、最終的には投資家との交渉で決まります。トラクションの強さと投資家の競合状態が、創業者側の交渉力を大きく左右します。
Q4. シリーズAの調達にはどれくらいの期間がかかりますか?
一般的に、投資家への初回アプローチからクロージングまで3〜6ヶ月が目安です。ただし、事前に投資家との関係構築ができている場合は短縮されることもあります。資金が尽きる前に着手することが鉄則で、少なくともrunway(資金の残存期間)が12ヶ月以上ある状態で動き始めることを推奨します。
Q5. エクイティとデット・補助金はどう組み合わせればいいですか?
シリーズA前後では「エクイティ+補助金」の組み合わせが有効なケースが多いです。研究開発費・設備投資・人材採用などは補助金(NEDOやものづくり補助金など)で賄い、エクイティは営業・マーケティング・組織拡大に集中投下する設計が、希薄化を最小限に抑えながら成長を加速させる方法として機能します。EXPACTでは、累計40億円超の資金調達支援・20億円超の補助金獲得支援の実績から、この組み合わせ設計をご支援しています。
内部リンク候補
- 資金調達支援サービス(エクイティ・デット・補助金の組み合わせ設計)
- 補助金獲得支援(エクイティと組み合わせるための補助金活用)
- スタートアップとは?(関連コラム・シリーズAの前段理解)
著者情報
髙地耕平(EXPACT株式会社 代表取締役) 静岡銀行にて約9年間、融資・企業支援業務に従事した後、トーマツでのベンチャー支援を経て、2018年7月にEXPACT株式会社を創業。資金調達支援累計40億円超・補助金獲得支援累計20億円超・支援スタートアップ数300社超。一般社団法人静岡ベンチャースタートアップ協会(SVSA)理事長として、学生・若手起業家育成にも従事。
最終更新:2026年8月15日