スタートアップがベンチャーキャピタル(VC)などから出資を受ける際、投資契約書やシードの交渉で必ず飛び交うのが「Pre-money(プレ・マネー)」と「Post-money(ポスト・マネー)」という言葉です。どちらも日本語では「時価総額(株式価値)」と訳されることが多いため、ファイナンスに慣れていない起業家は混同しがちです。
しかし、この2つの違いを曖昧にしたまま投資家からの提案(タームシート)にサインしてしまうと、「想定していたよりも多くの株式を奪われてしまった(過度な希薄化)」という、取り返しのつかない事態に陥るリスクがあります。
本記事では、Pre-moneyとPost-moneyの決定的な違い、計算方法、そして資金調達時における創業者と投資家の「持ち分(株式比率)」の決まり方について、具体例を交えて徹底的に解説します。
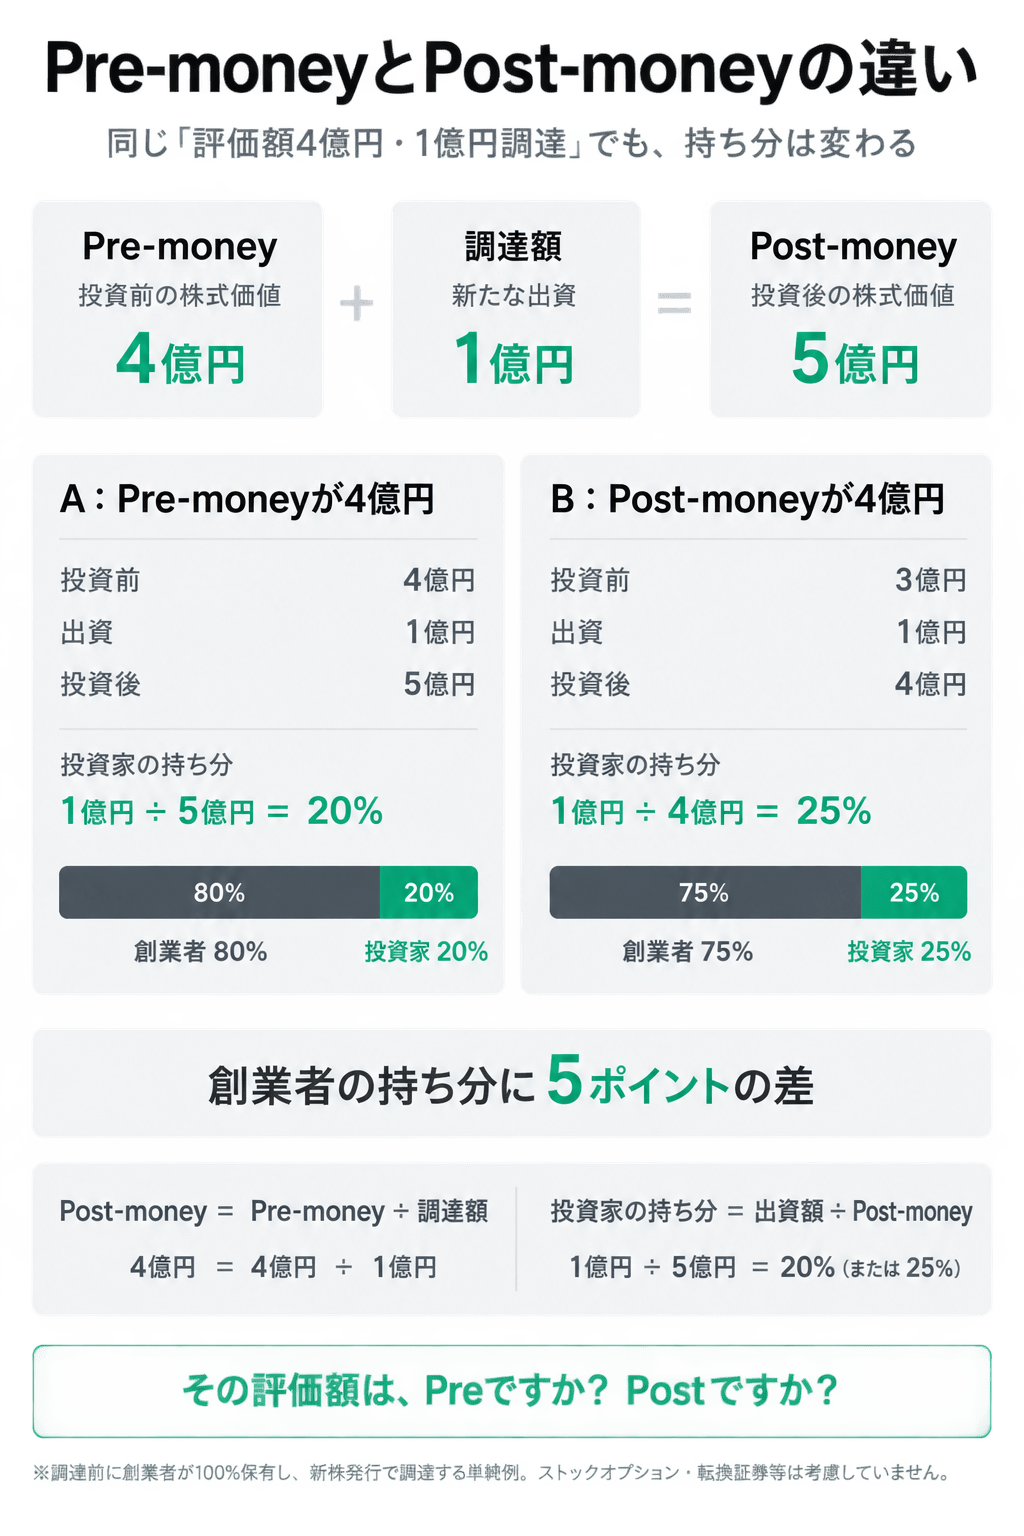
1. Pre-money と Post-money の本質的な違い
一言で言えば、その違いは「投資家からのお金(調達額)が、企業価値の中に含まれているかどうか(投資の前か後か)」にあります。
-
Pre-money バリュエーション(投資前評価額): 新しい資金が会社に払い込まれる「直前」の、その企業(事業)が持つ純粋な株式価値です。
-
Post-money バリュエーション(投資後評価額): 投資家からの資金が会社に払い込まれた「直後」の、企業の株式価値です。
数式で表すと、非常にシンプルです。
この関係性を図で理解すると、調達額という「外から入ってきたキャッシュ」の分だけ、投資後の会社の器(時価総額)がそのまま大きく膨らんでいることが分かります。
2. 【罠のシミュレーション】起業家が陥る「バリュエーションの誤解」
なぜ、この2つを明確に区別しないと危険なのでしょうか。具体的な調達のシナリオで、起業家が陥りやすい罠を見てみましょう。
【ある起業家Aさんのケース】
Aさんは、VCから「1億円の出資をしたい」という提案を受けました。バリュエーション(評価額)についても、お互いに「評価額は4億円」ということで合意したとします。
このときAさんは、「4億円」をPre-money(投資前)の評価額だと受け取りました。Aさんの頭の中の計算は次のとおりです。
- Pre-money: 4億円
- 調達額: 1億円
- Post-money: 4億円 + 1億円 = 5億円
つまりAさんは「投資家に渡すのは20%、自分の手元には80%が残る」と考えていました。
ところが、VCが提示していた「4億円」が実はPost-money(投資後)の評価額だった場合、結果は変わります。
- Post-money: 4億円
- 調達額: 1億円
- Pre-money(投資前の価値): 4億円 - 1億円 = 3億円
この場合も、投資家の株式比率はPost-money(投資後の全体)に対する出資額の割合で決まります。
起業家の手元に残る比率の差
- Pre-money 4億円の場合: 投資家20%、創業者は80%
- Post-money 4億円の場合: 投資家25%、創業者は75%
同じ「4億円のバリュエーションで1億円調達」という言葉であっても、PreかPostかによって、創業者の持ち分が5%も変わってしまうのです。シリーズA、シリーズBと調達を重ねるスタートアップにとって、初期フェーズでの5%の差は、将来の経営権やExit時の数億円の経済的リターンを左右する致命的な差になります。
3. なぜプロの投資家は「Post-money」を基準に話したがるのか?
VCなどの機関投資家や、M&Aの買い手企業とファイナンスの交渉をする際、彼らが提出してくる「タームシート(投資条件概要書)」には、高確率でPost-moneyベースで金額が記載されています。
これには、投資家側のガバナンスと計算の都合という明確な理由があります。
投資家は、ファンドの運用ルールとして「このステージの企業には、ファンドから一律で 20% の議決権(支配権)を確保して出資する」といった社内規定を持っていることが多くあります。
Post-moneyを基準(例:Post 5億円で1億円出資 = ジャスト 20%)にしておけば、起業家側と最終的な調達額の微調整(やっぱり9,000万円にする、など)が発生した際にも、Pre-moneyの数字をその都度動かすだけで、自分たちの「取得比率 20%」をきれいに固定できるからです。
起業家としては、投資家が「Post-money」をベースにロジックを組み立ててくる性質を理解した上で、提示された金額がどちらを指しているのかを、口頭だけでなく書面(契約書)の数式レベルで常に確認しなければなりません。
4. 実務での対策:交渉の主導権を握る「魔法の質問」
資金調達のミーティングにおいて、バリュエーションの数字が出た瞬間に、起業家が必ず発するべき「魔法の質問」があります。
「その評価額は、Pre-money(プレ)ですか? それともPost-money(ポスト)ですか?」
この質問を躊躇なく投げかけるだけで、投資家側は「この起業家は、ファイナンスの基本構造を理解しているな」と認識し、無理な条件での買い叩きや、曖昧な表現での契約締結を仕掛けてこなくなります。
また、自社で資本政策表(カプテーブル)を作成する際にも、PreとPostのセルを明確に分け、調達額(エクイティ・インフロー)の増減によって創業者比率がどう変動するのかを、常にリアルタイムでシミュレーションできる状態を作っておくことが重要です。
5. まとめ:資本政策の第一歩は「言葉の定義」から
スタートアップの資金調達は、一度契約を結んで登記してしまえば、後から「勘違いしていた」と言っても時計の針を戻すことはできません。
-
バリュエーションの議論では、常に「Pre(投資前)」か「Post(投資後)」かを主語につける。
-
投資家の取得比率は、常に「出資額 ÷ Post-money」で算出される。
このシンプルなルールを脳内に叩き込み、投資家と同じ解像度のファイナンス言語で会話をすること。それが、自社の企業価値(EV)を守り、創業者の意思決定権を未来へと繋ぐための、最も重要で基本的な防衛策です。