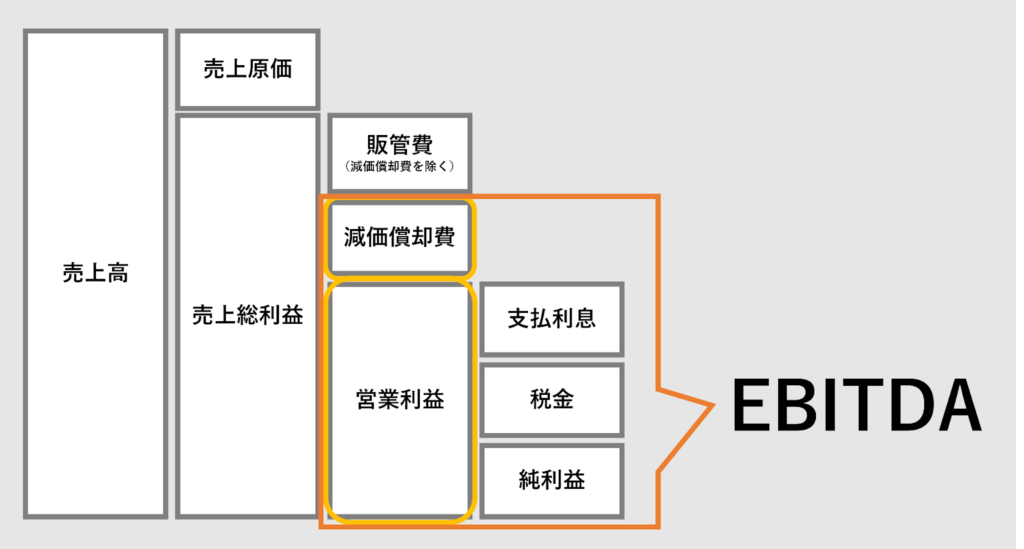
EBITDAの読み方は「イービットディーエー」です。支払利息・税金・減価償却費・無形資産償却費を控除する前の利益を意味し、企業の収益力を比較するときや、M&Aの企業価値評価などで使われます。
ただし、EBITDAは手元に残る現金そのものではありません。また、企業によって算出方法が異なるため、数値の大きさだけで経営状態や企業価値を判断しないことが重要です。
この記事では、EBITDAの読み方と意味、計算方法、営業利益・EBIT・営業キャッシュフローとの違い、EBITDAマージンやEV/EBITDA倍率の見方を、数値例とともに解説します。
この記事でわかること
- EBITDAの読み方・英語の正式名称・意味
- EBITDAの計算式と、算出方法を確認する際の注意点
- 営業利益・経常利益・EBIT・営業キャッシュフローとの違い
- EBITDAマージンとEV/EBITDA倍率の計算方法
- M&A・資金調達・経営管理で活用するときの注意点
EBITDAの読み方は?意味とあわせて解説
EBITDAは「イービットディーエー」と読みます。SMBC日興証券の用語集でも、この読み方が掲載されています。
実務では「イービッタ」など別の呼び方を耳にする場合もあります。本記事では「イービットディーエー」に統一します。
EBITDAは何の略?英語の正式名称
EBITDAは「Earnings Before Interest, Taxes, Depreciation and Amortization」の略です。
| 英語 | 意味 |
|---|---|
| Earnings | 利益 |
| Before | 控除する前 |
| Interest | 利息 |
| Taxes | 税金 |
| Depreciation | 建物・機械装置などの有形固定資産の減価償却費 |
| Amortization | ソフトウェアなどの無形資産の償却費 |
日本語では「利払前・税引前・償却前利益」などと説明されます。なお、通常、土地そのものは減価償却の対象ではありません。
EBITDAとは、企業の何を見る指標なのか
EBITDAは、利息・税金・償却費の影響を取り除き、企業の収益力を比較するための補助指標です。
借入の水準や税負担、保有する設備の償却負担が違うと、最終利益だけでは企業の収益力を比較しにくい場合があります。EBITDAは、これらの違いを調整して分析する際に用いられます。
ただし、会計基準や事業構造の違いがすべてなくなるわけではありません。異なる業種の企業を、EBITDAの金額だけで単純比較することは避けましょう。
出典:SMBC日興証券「EBITDA」(確認日:2026年11月9日)
EBITDAの計算方法は?計算式を整理
EBITDAを計算するときは、最初に「どの利益を出発点にするか」と「何を足し戻すか」を決めます。
国内の企業分析では営業利益から計算する方法も使われますが、税引前利益や当期純利益から計算する方法と、必ずしも同じ数値にはなりません。
営業利益から計算する方法
営業利益ベースのEBITDA=営業利益+営業利益の計算で控除した減価償却費・無形資産償却費
本記事の数値例では、この営業利益ベースの計算方法を使用します。
日本基準でのれん償却費が営業費用に含まれている場合などは、その取扱いも確認します。資料上の「減価償却費」に無形資産やのれんの償却費が含まれている場合、重複して足さないようにしてください。
税引前利益から計算する方法
計算例:EBITDA=税引前利益+支払利息+減価償却費・無形資産償却費
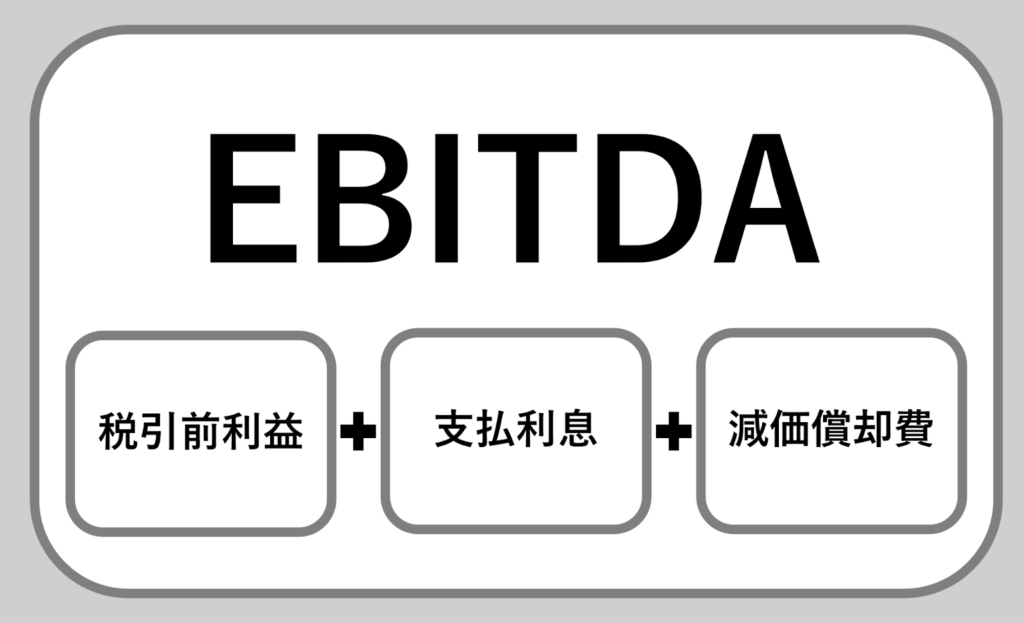
この算式では、税引前利益に含まれる受取利息、為替差損益、固定資産売却損益などが残る場合があります。純支払利息を使う定義もあるため、対象企業の開示資料を確認してください。
「営業利益から計算したEBITDA」と「税引前利益から計算したEBITDA」を、そのまま同じ条件の数値として比較することはできません。
企業比較では計算式と調整表を確認する
米国SECは、EBITDAの出発点となる利益を会計基準に基づく純利益とし、異なる調整を行う指標はAdjusted EBITDAなど、区別できる名称を用いるよう説明しています。
日本企業の開示でも、EBITDAの名称だけで判断せず、次の点を確認しましょう。
- 営業利益・税引前利益・当期純利益のどこから計算しているか
- 支払利息と受取利息をどのように扱っているか
- 減価償却費・無形資産償却費に何が含まれるか
- 減損損失や一時的な損益などを追加調整していないか
- 連結と単体、対象期間がそろっているか
出典:SMBC日興証券「EBITDA」、米国SEC「Non-GAAP Financial Measures」Questions 103.01–103.02(確認日:2026年11月9日)
EBITDAの計算例:営業利益と比較すると何がわかる?
仮に、A社とB社の営業利益と償却費が次のとおりだったとします。いずれも同じ期間・同じ算出方針で比較する例です。
| 項目 | A社 | B社 |
|---|---|---|
| 営業利益 | 1,000 | 2,000 |
| 減価償却費・無形資産償却費 | 3,000 | 500 |
| EBITDA | 4,000 | 2,500 |
営業利益はB社のほうが大きい一方、償却費を足し戻したEBITDAはA社のほうが大きくなります。
この比較からわかるのは、償却費を控除する前後で利益の見え方が変わることです。A社のほうが経営状態に優れている、または手元資金が多いとまでは判断できません。
また、A社の償却費が大きくても、それだけで当期の設備投資額が大きいとは限りません。過去に取得した設備の償却が続いている可能性もあるため、設備投資の実績と今後の更新計画を別に確認します。
EBITDAと営業利益・経常利益・キャッシュフローの違い
営業利益や経常利益は費用を控除した後の利益を表す一方、営業利益ベースのEBITDAは償却費を足し戻します。営業キャッシュフローは、利益ではなく営業活動に伴う現金の動きを表します。
| 指標 | 主に確認する内容 | 償却費の扱い | 注意点 |
|---|---|---|---|
| 営業利益 | 本業の売上から売上原価・販売管理費を引いた利益 | 営業費用に含まれる償却費を控除 | 実際の現金収支とは異なる |
| 経常利益 | 営業利益に支払利息などの営業外損益を加えた利益 | 償却費を控除した利益が基礎 | 支払利息や為替差損益などの影響を受ける |
| EBITDA | 利息・税金・償却費控除前の収益力 | 対象となる償却費を足し戻す | 企業ごとの計算定義を確認する |
| 営業キャッシュフロー | 営業活動による現金の収支 | 間接法では利益に非資金費用を足し戻す | 売掛金・棚卸資産・買掛金などの増減も影響する |
EBITDAと営業キャッシュフローは同じではない
EBITDAがプラスでも、売掛金や在庫の増加、税金の支払いなどによって、営業キャッシュフローがマイナスになる場合があります。
例えば、売上を計上していても代金が未回収であれば、利益が生じる時期と現金が入る時期は一致しません。EBITDAの改善と資金繰りの改善は、分けて確認する必要があります。
また、設備購入の支出は投資活動によるキャッシュフローに表れます。EBITDAだけでは、事業を維持するために必要な投資支出まで把握できません。
EBITDAとEBITの違いは?
EBITDAとEBITの主な違いは、減価償却費・無形資産償却費を足し戻すかどうかです。
EBITは「Earnings Before Interest and Taxes」の略で、読み方は「イービット」。利息・税金を控除する前の利益を指します。
同じ算出方針で比較する場合:
EBITDA=EBIT+減価償却費・無形資産償却費
EBITでは償却費を費用として残すため、資産の使用に伴う会計上の負担も含めて利益を確認します。
なお、EBITと営業利益が一致するとは限りません。税引前利益を出発点にする場合、金融損益以外の営業外損益や特別損益が残ることがあるためです。
「製造業ならEBITDA、スタートアップならEBIT」と一律に使い分けるのではなく、確認したい論点と計算定義に応じて併用しましょう。
EBITDAのメリット
利息・税金・償却費の影響を調整して比較できる
企業ごとに借入の状況や償却費の負担が異なる場合、最終利益だけでなくEBITDAも確認することで、収益構造を分析しやすくなります。
ただし、「会計基準や資金調達方法の影響をまったく受けない指標」ではありません。リースの処理や費用の資産計上など、比較に影響する論点は残ります。
M&Aや経営管理の共通指標として使える
算出方針をそろえれば、部門・企業の収益力の比較や、M&Aにおける価格検討の補助指標として利用できます。
単年度の金額だけでなく、売上高に対する比率や過去からの推移を確認することで、収益性の変化も整理できます。
EBITDAマージンとは?計算方法と見方
EBITDAマージンとは、売上高に対するEBITDAの割合です。「EBITDA利益率」と呼ばれることもあります。
例えば、売上高2億円、EBITDA3,000万円なら、EBITDAマージンは15%です。
EBITDAの金額が増えても、売上高がそれ以上に増えていれば、マージンは低下する場合があります。金額と比率をセットで確認してください。
また、適切な水準は業種・事業モデルによって異なります。一律の合格ラインを設けるのではなく、同業他社や自社の過去実績と比較しましょう。
EV/EBITDA倍率とは?M&Aでの使い方
EV/EBITDA倍率は、事業価値を表すEV(Enterprise Value)が、年間EBITDAの何倍かを示す指標です。「EBITDAマルチプル」とも呼ばれます。
例えば、EVが5億円、年間EBITDAが1億円であれば、EV/EBITDA倍率は5倍です。
企業価値と株式価値は分けて考える
EV/EBITDA倍率で推計する価値は、株主に帰属する株式価値と同じではありません。
説明を単純化し、EVを「株式価値+有利子負債-現金・現金同等物」とする場合、次のように整理できます。
株式価値の概算=EV-有利子負債+現金・現金同等物
仮にEVが5億円、有利子負債が2億円、現金・現金同等物が5,000万円なら、この単純化した例での株式価値は3億5,000万円です。
実際の取引では、余剰現金、非事業資産、リース負債、正常運転資本などの取扱いを確認します。上記の概算が、そのまま売買価格になるわけではありません。
倍率は同業・同じ条件で比較する
EV/EBITDA倍率が低いから割安、高いから割高と即断することはできません。比較するときは、次の条件を確認します。
- 事業内容と収益モデル
- 成長率と利益の継続性
- 企業規模と顧客の集中度
- 設備更新や追加投資の必要性
- EBITDAの算出定義
- 実績値か予想値か、評価時点はいつか
海外上場企業の業種平均を、日本の非上場企業の買収倍率としてそのまま使うことは避けてください。また、EBITDAがマイナス、またはゼロに近い企業では、倍率による比較が難しくなります。
関連:バリュエーションとは?企業価値評価の考え方/マルチプル法による企業価値評価
EBITDAの注意点・限界
1.設備投資や運転資本の増加を反映しない
EBITDAは、設備を更新するための現金支出や、売掛金・棚卸資産の増加によって必要になる資金を、そのまま表す指標ではありません。
そのため、設備更新の負担が大きい企業では、EBITDAが大きくても自由に使える現金が少ない可能性があります。
2.利息・税金・借入元本の支払いは別に確認する
EBITDAでは利息・税金の負担を除いて分析しますが、現実の経営ではこれらの支払いが必要です。借入元本の返済も、EBITDAから直接読み取ることはできません。
資金繰りを確認する際は、キャッシュフロー計算書、借入返済予定表、資金繰り表もあわせて確認してください。
3.調整後EBITDAは調整項目の妥当性を見る
Adjusted EBITDA(調整後EBITDA)は、EBITDAに追加の調整を行った指標です。例えば、一時的な費用や株式報酬費用などが調整対象になる場合があります。
ただし、「一時的」とする費用が毎年発生していないか、実際には必要な支出ではないかを確認することが重要です。名称が同じでも、企業ごとに調整内容は異なります。
比較するときは、会計上の利益から調整後EBITDAまでの調整表を確認し、何を除外した結果なのかを把握してください。
4.会計処理の違いがすべて消えるわけではない
同じ経済的な支出でも、費用処理か資産計上か、リースの処理がどうなっているかなどによって、EBITDAの見え方が変わる場合があります。
数値を比較する前に、会計方針や開示資料の注記を確認しましょう。
5.黒字化前のスタートアップを単独では評価しにくい
先行投資によってEBITDAが赤字の企業では、EV/EBITDA倍率だけで企業価値を評価することは難しくなります。
売上成長率、売上総利益、継続収益、顧客維持、資金残高など、事業段階に合った情報を組み合わせて確認します。ARRやMRRは収益規模の指標であり、利益や現金残高を直接表すものではありません。
関連:CAGR・CMGRの意味と計算方法/ランウェイとバーンレートの考え方
実務でEBITDAを確認するときのチェックリスト
M&A・資金調達・経営管理では、EBITDAの金額を計算するだけでなく、その裏付けと資金の動きを確認します。
- 対象期間・連結範囲・算出定義をそろえる
- 営業利益または当期純利益からの調整過程を確認する
- 一時的な損益と、継続して発生する損益を区別する
- 設備更新に必要な支出と運転資本の増減を確認する
- 利息・税金・借入元本の支払いを含む資金繰りを確認する
- M&AではEVと株式価値、価格調整条件を区別する
例えば、EBITDAが改善していても、売掛金が増え続け、入金までの期間が延びていれば、資金繰りの改善につながらない場合があります。「利益指標の改善」と「現金の確保」を分けて考えることが重要です。
EBITDAのよくある質問
まとめ:EBITDAは読み方・計算定義・現金との違いを押さえる
- EBITDAの読み方は「イービットディーエー」
- 利息・税金・償却費控除前の収益力を見る補助指標
- 営業利益ベースなど複数の算出方法があり、定義の確認が必要
- EBITとの主な違いは、償却費を足し戻すかどうか
- 営業キャッシュフローや、自由に使える現金とは異なる
- EV/EBITDA倍率は、比較条件とEV・株式価値の違いに注意する
EBITDAを企業評価や経営判断に使う際は、利益・設備投資・運転資本・借入返済を組み合わせて確認しましょう。
EXPACTのM&A・資金調達支援
EXPACTでは、スタートアップのEXIT、事業拡大、事業承継などに関するM&Aアドバイザリーや、企業価値向上に向けた財務・経営の助言を行っています。
企業価値の考え方や財務指標の整理、資金調達・M&Aに向けた準備について、構想段階からご相談ください。
参考出典
- SMBC日興証券「EBITDA」:読み方・意味・算出方法の注意点
- 米国SEC「Non-GAAP Financial Measures」:EBIT・EBITDA・調整後指標の取扱い
外部情報の確認日:2026年11月9日。本文の数値例は説明のために設定した架空の数値であり、特定企業の実績や市場相場ではありません。本記事は一般的な情報提供を目的としています。個別の会計処理・企業価値評価・取引条件は、公認会計士・税理士・弁護士などの専門家とご確認ください。